קרן השתלמות ודחיית מס, הלוואה ב-0% ריבית מהמדינה
הרבה ישראלים בני 40 ו-50 צברו חיסכון גדול ממה שהם חושבים. שיחה עם סוכן ביטוח ופנסיה על קרן השתלמות, גמל להשקעה, ולמה דחיית מס שווה יותר ממה שנראה.
קרן השתלמות היא אחד מכלי החיסכון עם הטבת המס הגדולה ביותר בישראל: הרווחים על הפקדות בתוך התקרה פטורים ממס בתנאים מסוימים, ומעבר בין מסלולים בתוכה אינו אירוע מס. אני טל דוידסון, ואני קורא לדחיית המס הזאת הלוואה ב-0% ריבית מהמדינה. ארי גולובוף ואני מסכימים שקרן השתלמות היא הכסף האחרון שנוגעים בו.
תראו, יש תופעה שאני פוגש כל הזמן.
אנשים בגילאי 40 ו-50 שעובדים כבר עשרים, עשרים וחמש, שלושים שנה. התיק הפנסיוני שלהם כבר שווה כמה מיליונים. יש להם דירה, לפעמים גם דירה להשקעה, לפעמים תיק השקעות.
והם מפנטזים על חופש כלכלי.
ואני מסתכל על המספרים שלהם ואומר לעצמי: רגע, אתם כבר שם. אתם פשוט לא יודעים את זה.
השיחה עם ארי, ולמה דווקא הוא
לפני כמה חודשים פוטרתי מאינטל, אחרי 19 שנה. הבנתי שאני צריך לעצמי מתכנן פיננסי, מישהו עם רישיון. פניתי לארי גולובוף, שעקבתי אחריו ברשתות הרבה זמן, והחלטתי להעביר אליו את הכסף.
ארי הוא סוכן ביטוח ופנסיה ומתכנן פיננסי, בתחום מאז 2014 או 2015, והוא מלווה יותר מאלף משפחות. אני לא בעל רישיון. אני מלמד אנשים להשקיע בשוק ההון ולהבין את הכסף שלהם. ישבנו לשיחה על הכלים שרוב האנשים לא מכירים מספיק, ואיפה אנחנו מסכימים ואיפה לא.
ארי סיפר על הצד השני של אותה תופעה. הוא פוגש המון אנשים שקיבלו ירושה, או כסף מההורים, או סכום גדול ממקום אחר. הכסף יושב בבנק, ולאט לאט הם אוכלים אותו. רכב חדש, מטבח חדש, טיסות לחו"ל. והם אפילו לא שמים לב שזה קורה.
זה המילכוד הכלכלי של המעמד הבינוני מהכיוון ההפוך: יש כסף, ואין לו תוכנית.
למה קרן השתלמות היא הכסף האחרון שנוגעים בו
על הנקודה הזאת ארי ואני מסכימים לגמרי. אם אפשר להגיע לפרישה בלי למשוך את קרן ההשתלמות, עשינו את הדבר הכי נכון שיש.
לקרן השתלמות יש תקרה, והתקרה יחסית נמוכה. אבל על ההפקדות שבתוך התקרה, הרווחים פטורים ממס.
ארי אמר את זה במשפט אחד: זו הטבה כל כך גדולה, שלדבריו באוצר רוצים לבטל אותה שוב ושוב.
ויש פה שני יתרונות שעובדים ביחד. אצל שכירים, ההפקדה של המעסיק עד התקרה לא נחשבת הכנסה חייבת במס, ואצל עצמאים חלק מההפקדה מותר בניכוי. והרווחים שנצברים בקרן על הפקדות בתוך התקרה פטורים ממס כשמושכים אותם אחרי שש שנים.
איך זלזלתי בהטבת המס הזאת
כשהייתי צעיר, זלזלתי בהטבה הזאת. עשיתי חשבון פשוט: חסכתי 100 אלף שקל, הרווחתי עליהם 20 אלף, ומס רווחי הון של 25% היה לוקח מזה 5,000 שקל. אז ההטבה שווה 5,000 שקל. נחמד, לא יותר.
על הנייר זה נשמע כסף קטן.
אבל אחרי 20 או 30 שנה, כשמגיעים לגילאי 50 ו-60, הרווח בקרן יכול להיות חצי מיליון שקל, ויכול להיות מיליון. ואז הפטור הזה ממס יכול להיות שווה מאות אלפי שקלים. בתיק רגיל המס הוא 25% מהרווח הריאלי, כלומר מהרווח שמעבר לאינפלציה, ולכן על רווח של מיליון שקל מדובר בסדר גודל של מאות אלפים.
אותו שיעור מס. הזמן הוא שהפך אותו מ-5,000 שקל למאות אלפים.
דחיית מס היא הלוואה ב-0% ריבית
אנשים שומעים "דחיית מס" ואומרים: מה זה משנה? אם אשלם עכשיו או בעוד עשרים שנה, בסוף אני משלם.
זה משנה, ומאוד.
בתיק השקעות רגיל, כל פעם שאתם מוכרים משהו ברווח, אתם משלמים מס על הרווח באותו רגע. הכסף הזה יוצא מהתיק ולא עובד בשבילכם יותר.
בקרן השתלמות זה עובד אחרת. כשמתקרבים לתקופה שבה רוצים למשוך את הכסף, לא מוכרים את המדד וקונים מדד אחר. עושים שינוי מסלול, וזה לא אירוע מס. המס, אם יש, משולם רק כשמושכים.
אז אני קורא לזה הלוואה ב-0% ריבית מהמדינה. בלי דחיית המס, חלק מהרווח שלכם בעצם לא שלכם, הוא של רשות המסים. עם דחיית המס, אתם ממשיכים לעבוד עם הכסף הזה. הרווחים ממשיכים לצבור תשואה, ואין על זה ריבית.
| תיק השקעות רגיל | קרן השתלמות | |
|---|---|---|
| מעבר ממדד מניות למסלול סולידי | מכירה, ותשלום מס על הרווח באותו רגע | שינוי מסלול, בלי אירוע מס |
| מה קורה לכסף של המס | יוצא מהתיק | ממשיך לעבוד בתוך הקרן |
| המס על הרווחים | 25% מהרווח הריאלי | פטור על הפקדות בתוך התקרה, בתנאים מסוימים |
| מי מנהל | אתם | גוף מוסדי, במסלול שאתם בוחרים |
מה ארי סיפר על עצמאים, ומעט אנשים יודעים
ארי קרא לזה "סוג של טריק שאף אחד כנראה לא מכיר", ואני מעביר את זה כמו שהוא אמר.
מדברים הרבה על האפליה של עצמאים, ובצדק. אין להם דמי אבטלה, ויש הטבות של שכירים שלא מגיעות להם. אבל בקרן השתלמות יש לעצמאים יתרון גדול.
עצמאי יכול להפקיד לקרן השתלמות גם מעבר לתקרה המוטבת. גם חצי מיליון שקל, גם מיליון. על הרווחים מהכסף שמעל התקרה הוא לא מקבל פטור, והמס עליהם הוא 25%, אבל הוא משולם רק במשיכה. בינתיים הוא נהנה מדחיית המס. ואפשר לקחת הלוואה כנגד הכסף בקרן, בזמן שהכסף עצמו ממשיך להיות מושקע.
לעצמאים שאומרים לו שאין להם כסף להפקיד, ארי אומר: תשברו את הראש, ותמצאו את הסכום הזה כל שנה. התקרה המוטבת לעצמאי ב-2026 היא 20,566 שקל בשנה.
זו הדעה שלו, מתוך הניסיון שלו. מה נכון לכם, בודקים עם בעל רישיון.
גמל להשקעה: פה ארי ואני לא מסכימים
זה החלק שהכי נהניתי ממנו בשיחה.
גמל להשקעה הוא הכלי המקביל, פחות או יותר, לשכירים. ארי מספר על אנשים שכבר הגיעו למיליון שקל בקופות האלה. הוא ממליץ למי שיש לו כסף פנוי להפקיד כל שנה עד התקרה.
אני מסתכל על זה אחרת.
כולם אומרים שאם מושכים את הכסף אחרי גיל 60, מקבלים פטור ממס. אבל הפטור הזה מגיע רק כשמושכים את הכסף כקצבה חודשית. מי שמושך את הכסף בסכום חד פעמי משלם מס על הרווח הריאלי. ארי הסכים איתי על זה.
ולכן אני רואה בגמל להשקעה בעיקר כלי להשלמת חיסכון פנסיוני. מה עושה אדם שהיו כמה שנים שהוא לא עבד, או היה עצמאי ולא הפקיד לעצמו, או עבד במקום שלא הפקיד לו? איך הוא סוגר את הפער? בשבילו גמל להשקעה הוא פתרון טוב.
מי שכבר מפריש לפנסיה באופן קבוע ויש לו מספיק חיסכון פנסיוני, האלטרנטיבה שלו היא תיק השקעות בניהול עצמי.
זה מה שאני עושה, וזה מה שהתלמידים שלי עושים. תיק מגוון של קרנות סל שעוקבות אחרי מדדים, מחולק לשלוש קטגוריות: מדדים רחבים, מדדי ערך ומדדי צמיחה. זו שיטת הטריאתלון.
יש לזה שני יתרונות. הראשון, לא משלמים דמי ניהול לקופה (יש עדיין דמי ניהול של קרנות הסל ועמלות מסחר, ומס על כל מכירה ברווח). השני, השליטה.
אז גם וגם
ופה אנחנו נפגשים שוב.
אם אתם רוצים שליטה, ורוצים להביא לתיק את האופי שלכם ואת ההבנה שלכם, תיק עצמאי נותן את זה. ואם אתם אומרים "אני בכלל לא רוצה להתעסק בזה, אני ישן טוב בלילה כשמישהו אחר מנהל לי את הכסף, ואני מוכן לשלם על זה דמי ניהול", גמל להשקעה ופוליסת חיסכון הם הכלים שנבנו בדיוק בשביל זה.
למשפחות שאני עובד איתן אני אומר: גם וגם.
כשאתם יודעים לנהל את הכסף בעצמכם, יש לכם את הכלי. ואז אתם יכולים לבחור לאורך החיים כמה כסף לתת לניהול חיצוני וכמה לנהל בעצמכם. זה לא או-או.
לי עצמי יש חיסכון פנסיוני ויש קרן השתלמות. גמל להשקעה אין לי, כי אני מנהל את התיק בעצמי.
מי שרוצה להבין איך בונים תיק כזה מאפס, ריכזתי את הגישה שלי בקורס חינמי של ארבעה שיעורים קצרים.
ובסוף: לפתוח את הדוח השנתי
הטעות הראשונה שארי רואה אצל אנשים היא לא לבדוק. לא פותחים את הדוחות השנתיים, לא נכנסים לאתרים, ומפספסים הרבה כסף בדמי ניהול. ההמלצה שלו: לשבת עם איש מקצוע כל שנתיים, מקסימום שלוש.
זה קרה לי. במשך 19 שנה באינטל האמנתי לסוכן ההסדר שיש לנו את התנאים הכי טובים, ורק אחרי שעזבתי גיליתי כמה דמי ניהול שילמתי על ביטוח המנהלים שלי. כתבתי על זה בהרחבה בלמה אתם חייבים ללמוד על שוק ההון בגיל 40 פלוס.
ועזיבת עבודה היא הזדמנות לתכנון מס בפני עצמה. כל כספי הפיצויים עומדים על השולחן בבת אחת, ויש כמה דרכים לטפל בהם. במקרה שלי, ההחלטה ללכת למתכנן פרישה משלי ולא לחתום על מה שסוכן ההסדר הציע חסכה לי, לפי החישוב שלי, לפחות 250 אלף שקל במס, והכל חוקי. זה המקרה שלי, אחרי 19 שנה עם משכורת גבוהה, ולא מספר שמייצג מקרה טיפוסי. על טופס 161 ועל למה לא חותמים עליו לבד כתבתי בכמה כסף צריך לפרישה מוקדמת.
שאלות נפוצות
למה ארי ואני רואים בקרן השתלמות את הכסף האחרון למשוך?
כי על הפקדות בתוך התקרה הרווחים בה פטורים ממס, ומעבר בין מסלולים בתוכה אינו אירוע מס. כל שנה שהכסף נשאר בקרן, הרווחים ממשיכים לצבור תשואה בלי שחלק מהם יוצא למס.
מה זה דחיית מס, ולמה היא שווה כסף?
דחיית מס פירושה שהמס על הרווח משולם רק כשמושכים את הכסף, ולא בכל פעם שמוכרים או משנים השקעה. בזמן הזה, הכסף שהיה הולך למס ממשיך לעבוד בשבילכם. בגלל זה אני קורא לה הלוואה ב-0% ריבית מהמדינה.
האם גמל להשקעה פטור ממס אחרי גיל 60?
רק אם מושכים את הכסף כקצבה חודשית, מגיל 60. מי שמושך את הכסף בסכום חד פעמי משלם מס על הרווח הריאלי, בדרך כלל 25%. לכן אני רואה בגמל להשקעה בעיקר כלי להשלמת חיסכון פנסיוני.
גמל להשקעה או תיק בניהול עצמי: מה ההבדל?
בגמל להשקעה גוף מוסדי מנהל את הכסף במסלול שבחרתם, אתם משלמים דמי ניהול, ומעבר בין מסלולים אינו אירוע מס. בתיק בניהול עצמי אתם מחליטים לבד, לא משלמים דמי ניהול לקופה, ומשלמים מס על כל מכירה ברווח.
כל כמה זמן לבדוק את התיק הפנסיוני?
ארי גולובוף, סוכן ביטוח ופנסיה ומתכנן פיננסי, ממליץ לשבת עם איש מקצוע כל שנתיים, מקסימום שלוש, ולבדוק דמי ניהול ומסלולים. הוא פוגש אנשים שלא בדקו עשר שנים ומגלים שהם משלמים יותר מדי או נמצאים במסלול שלא מתאים להם.
רוצים לצפות בשיחה המלאה? להמון ישראלים יש מיליונים והם לא יודעים (יוטיוב, 60 דקות)
ואם אתם רוצים לבדוק איך אני יכול לעזור לכם, השאירו לי פרטים כאן ואני חוזר אליכם.
גילוי נאות
המידע בכתבה זו נועד לצורכי לימוד והעשרה בלבד, ואינו מהווה ייעוץ השקעות, ייעוץ מס, ייעוץ או שיווק פנסיוני, או המלצה לפעולה. אין לי רישיון בתחום הפנסיה ואיני יועץ השקעות. הדברים שמיוחסים בכתבה לארי גולובוף הם דעתו כפי שנאמרה בשיחה, ואינם ייעוץ אישי. כל השקעה כרוכה בסיכון, לרבות אובדן הקרן. תנאי ההטבות, התקרות וכללי המיסוי משתנים מעת לעת ותלויים בנסיבות האישיות. תשואות העבר אינן מעידות על תשואות עתידיות. כל מדד או אפיק שהוזכר כאן הוזכר כדוגמה להמחשה ואינו המלצה להשקיע בו. התייעצות עם בעל רישיון מתאים לפני כל פעולה היא הכרחית.
מאמרים נוספים
למה הצעירים מנהלים את הכסף שלהם, ואתם לא
יותר ויותר צעירים בישראל מנהלים תיק השקעות בעצמם, ובני 50 פלוס הרבה פחות. הפער הזה הוא לא פער של יכולת, והוא נוצר הרבה לפני שוק ההון שאתם מכירים היום.
איך בונים תיק השקעות מאוזן, שיטת הטריאתלון
מדד אחד הוא לא פיזור. הנה שלוש קטגוריות המדדים שאני בונה מהן תיק, למה אני קורא לזה ניהול סיכון ולא מרדף תשואה, והאזהרה שחזרתי עליה בשידור על מינוף.
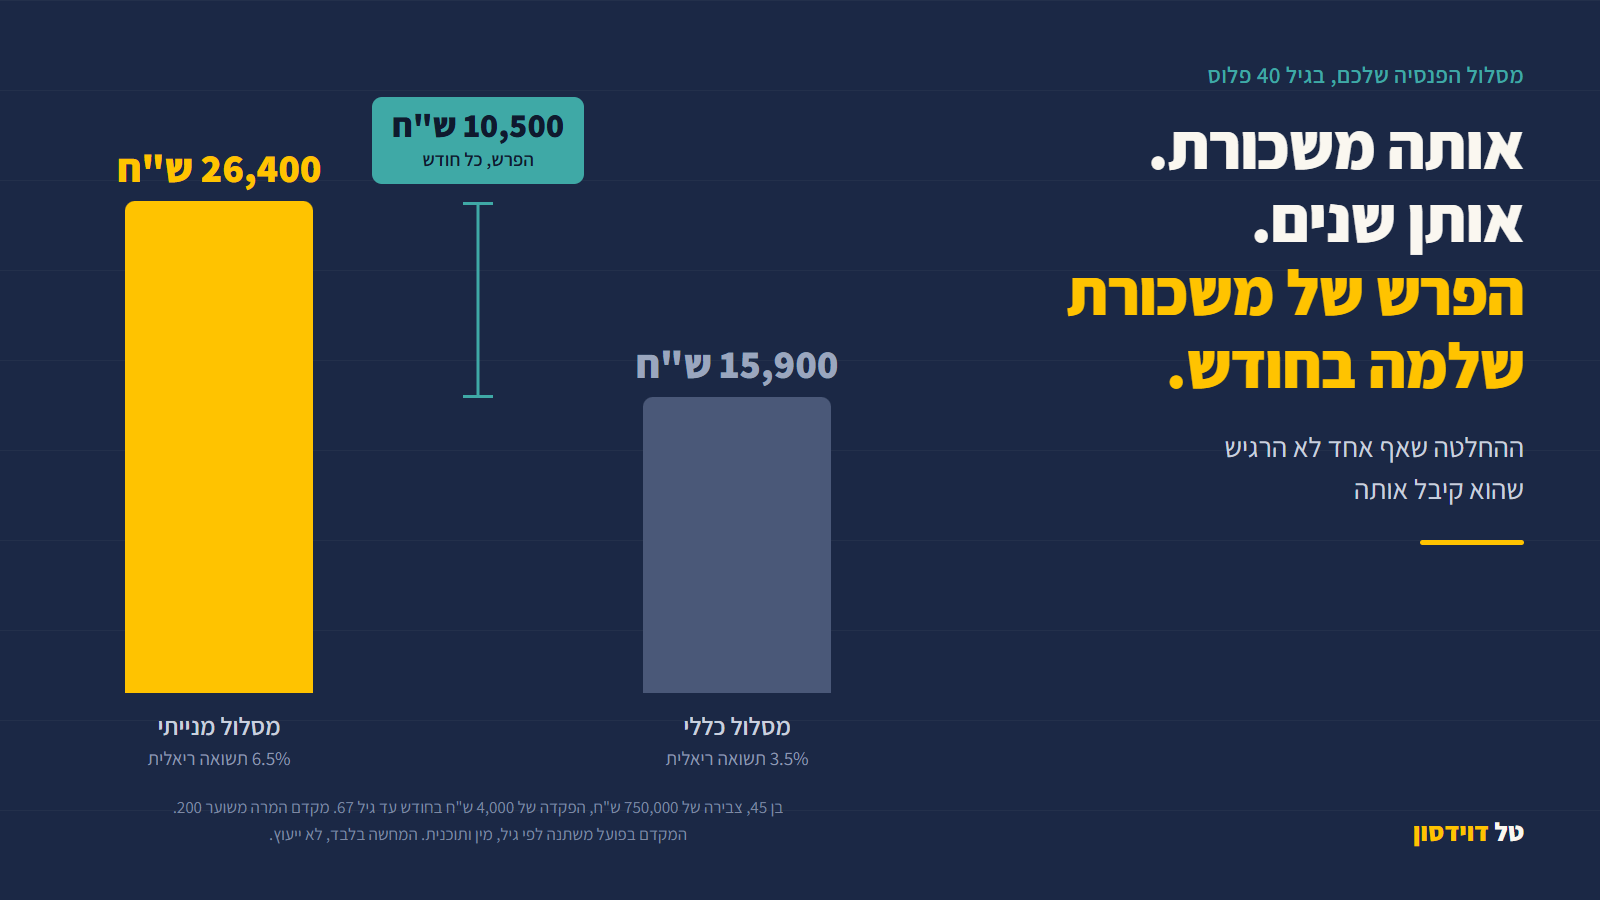
למה אתם חייבים ללמוד על שוק ההון, במיוחד בגיל 40 פלוס
בתרחיש של בן 45 עם 750,000 ש"ח בפנסיה: אותה משכורת, אותן שנים, ופער של כ-10,500 ש"ח בחודש בקצבה ברוטו. ההחלטה עברה מתחת לרדאר, וזו רק אחת מארבע. המחשה בלבד.