למה הצעירים מנהלים את הכסף שלהם, ואתם לא
יותר ויותר צעירים בישראל מנהלים תיק השקעות בעצמם, ובני 50 פלוס הרבה פחות. הפער הזה הוא לא פער של יכולת, והוא נוצר הרבה לפני שוק ההון שאתם מכירים היום.
בישראל של היום, ציבור המשקיעים שמנהלים תיק השקעות בעצמם הוא ציבור צעיר, ובני 50 פלוס נמצאים בו הרבה פחות. אני טל דוידסון, ואני חושב שהפער הזה אינו פער של יכולת ואינו פער של גיל. הוא הרגל שנוצר בדור אחד, מסיבות טובות מאוד, ולא נבדק מחדש מאז.
תראו, אני בן 48.
בדור שלנו, כשהיינו ילדים, כסף היה דבר שבמקרה הטוב לא דיברו עליו בבית. ובמקרה הרע, כשכן דיברו עליו, זה היה בטון של פחד.
ואני זוכר בדיוק למה.
הייתי ילד באמצע שנות השמונים, והלכתי עם אבא שלי למרכז המסחרי. בבוקר המוצרים על המדף עלו סכום אחד, ואחרי הצהריים אותם מוצרים עלו יותר. באותו יום. השקל נשחק מול עצמו כל בוקר.
ואני זוכר את החלפנים. במרכז המסחרי בחולון, בקריית שרת, בפינה. אנשים קיבלו משכורת ורצו אליהם להחליף לדולר, כי היה ברור לגמרי שעוד יומיים המשכורת הזאת לא תהיה שווה כלום.
ואני לא מגזים בשביל הסיפור. ב-1984 עמדה האינפלציה בישראל על 445% לשנה, ובשיא, ב-12 החודשים שהסתיימו בנובמבר 1984, על 486%. ב-1983 היא הייתה 191%, וב-1985 עוד 185%. (הנתונים מהלשכה המרכזית לסטטיסטיקה, שינוי שנתי במדד המחירים לצרכן מול אותו חודש בשנה הקודמת.)
התוצאה הפסיכולוגית על הדור הזה הייתה עצומה, והיא זו ששרדה. הדור הזה למד שכסף הוא דבר לא יציב, ושהכל יכול להימחק בן לילה. וברירת המחדל שלו הפכה להיות פשוטה: לשמור על הכסף איפה שאפשר לראות אותו. בעובר ושב, בדירה, בכספת.
ושוק ההון? זה לאנשים הרעים ההם מהבנקים.
הפער שראיתי, והמספר שבחרתי לא לכתוב לכם
בסדרה "מתחת לבלטות" של שאול אמסטרדמסקי בכאן 11 יש פרק על שוק ההון, ובו הוצגו זה מול זה שני נתונים: איזה נתח מהמשקיעים שמנהלים תיק בעצמם הם צעירים, ואיזה נתח מבני 50 ומעלה מנהלים תיק בעצמם. שני המספרים האלה תפסו אותי חזק.
ואז ישבתי לבדוק אותם לפני שאכתוב אותם כאן, וקרו שני דברים.
הראשון, לא הצלחתי להגיע למקור הראשוני שמאחוריהם.
והשני חשוב יותר: שני המספרים לא מודדים את אותו הדבר. האחד הוא הרכב, כלומר איזה נתח מציבור המנהלים-בעצמם הוא צעיר. השני הוא שיעור חדירה, כלומר איזה נתח מקבוצת גיל שלמה עושה את זה. למספרים כאלה יש מכנים שונים, ואי אפשר להציב אותם זה מול זה במשפט אחד בלי לייצר פער דרמטי שהנתונים לא בהכרח תומכים בו.
אז לא אכתוב לכם כאן את המספרים.
ואני מספר לכם את זה בכוונה, כי זה בדיוק הכישור שהכתבה הזאת מנסה למכור לכם. לא לזכור מספרים. לשאול מה המספר מודד לפני שמסיקים ממנו מסקנה על החיים שלכם. מי שיודע לעשות את זה לא צריך אותי.
אבל יש דבר אחד שאני כן יכול להגיד לכם בביטחון מלא, כי אני רואה אותו בעיניים שלי. אני מדבר עם עשרות אנשים כל שבוע, רובם בגילאי 40 ו-50 פלוס, ואני מקבל מהם את אותה שאלה בדיוק:
"טל, האם זה מאוחר מדי בשבילי? האם פספסתי את הרכבת?"
וזו השאלה הלא נכונה. מי ששואל אותה כבר הניח שהתשובה היא כן.
הלו, כל הצופים והקוראים שלי בני 50 פלוס. שלום. תגידו, מה נסגר איתכם?
אתם מנהלים צוותים, מנהלים תקציבים, מנהלים בית. ואת ההחלטה הגדולה ביותר על הכסף שלכם מישהו אחר מקבל במקומכם. איזה כיף לכל בתי ההשקעות ולכל מנהלי הכספים שעושים משכורות יפות מדמי הניהול שלכם.
וזו קריאת השכמה. השאלה שאתם צריכים לשאול את עצמכם היא מה הצעירים האלה יודעים שאתם לא.
הידע כבר לא שייך למישהו אחר
תראו, בשנות התשעים, כשרציתי ללמוד על השקעות, הייתי עולה על אוטובוס מחולון עד אוניברסיטת תל אביב. שעה באוטובוס. נכנס לספרייה, מחפש ספר, מוציא ספר, יושב ליד השולחן וקורא במשך שעות.
זה מה שנדרש כדי לקבל ידע בסיסי ביותר על השקעות.
היום אני פותח את ChatGPT או את Claude, ותוך שלושים שניות אני מקבל תשובות יותר מלאות ויותר מדויקות ממה שקיבלתי אחרי חצי יום בספרייה ההיא.
וזאת הנקודה שאני רוצה שתפנימו.
פעם הידע הפיננסי היה שייך למשפחות העשירות ולמי שלמד כלכלה או מימון באוניברסיטה. היום הוא נגיש לכל אחד עם חיבור לאינטרנט.
למנהלי ההשקעות בבנקים, ולמומחים, אין יותר יתרון של ידע עליכם.
ויש להם עוד חיסרון אחד מובנה: הם מנהלים את הכסף שלכם בצורה גנרית, כי הם בנו אותה כדי שתתאים לכולם. אתם היחידים שיכולים לנהל אותו בצורה שמתאימה בדיוק לחיים שלכם.
זה בדיוק אותו מנגנון שכתבתי עליו במילכוד הכלכלי של המעמד הבינוני. הרגל שנוצר פעם מסיבה טובה, נשאר אחרי שהסיבה נעלמה, וגובה מחיר בשקט כל שנה.
מי שרוצה להתחיל מאיזשהו מקום מסודר, ריכזתי את הגישה שלי לקורס חינמי של ארבעה שיעורים קצרים. ומי שלא, תישארו איתי, כי החלק הבא הוא המעניין.
"אבל יש לי דירה"
לפני שאני עונה על שאלת הגיל, יש עוד מיתוס אחד שצריך לפרק, והוא המיתוס שהכי מחזיק אנשים בגיל שלנו מחוץ לשוק ההון.
אני חי בישראל. אני יודע מה זה יוקר הדיור. אני מכיר מקרוב את התחושה של "יש לי דירה, יש לי ביטחון".
הנדל"ן נתפס לנו כמשהו לא מסוכן, כי אני רואה את הנכס. הוא פה, הוא לידי, אני יכול לגעת בו. זה לא כמו מניות, שאין לי מושג איפה הן ומה הצורה שלהן.
אבל בואו נהיה כנים לרגע.
משפחה שכל הביצים הכלכליות שלה בדירה אחת בפתח תקווה, זה לא פיזור סיכונים.
זה הימור אחד ענק. על שוק אחד, בשכונה אחת, בעיר אחת, בבניין אחד, בדירה אחת.
ותיק מניות מפוזר עושה את העבודה שלו בלי מזגן שמתקלקל, בלי דייר בעייתי, בלי מס רכישה ובלי סוכן מעצבן.
ושלא תבינו לא נכון: אני לא נגד נדל"ן. אני נגד רק נדל"ן. מי שרוצה לראות איך נראה תיק שבנוי מלכתחילה מכמה מנועים ולא מאחד, כתבתי על זה בשיטת הטריאתלון.
אז האם בגיל 50 מאוחר מדי? חד משמעית לא
בגיל 45, 50, 55 אנחנו לא מבוגרים מדי. אנחנו בהתחלה של החצי השני של החיים, ולדעתי החצי הכיפי שלהם.
הילדים גדלו והם בדרך החוצה מהבית, או שהם כבר יצאו. הקריירה יציבה. יש בסיס כלכלי גדול בהרבה ממה שהיה לנו בגיל 30. יש יותר זמן, ויש הרבה יותר ניסיון חיים.
ובגיל הזה אנחנו כבר יודעים משהו על העולם, לא?
| בן 25 | בן 52 | |
|---|---|---|
| הסכום שההחלטה פועלת עליו | קטן | כל מה שנצבר עד היום |
| ניסיון חיים בשוק יורד | כמעט אפס | ראה 2000, 2008, 2020 |
| הצורך להוכיח משהו | גבוה | נמוך |
| אופק ההשקעה שהוא מניח שיש לו | עשרות שנים | עשר שנים |
| אופק ההשקעה שבאמת יש לו | עשרות שנים | עשרות שנים |
השורה האחרונה היא כל העניין, והיא גם הטעות הכי יקרה בגיל הזה.
אנשים בני 50 מחשבים אופק השקעה עד גיל 67, כאילו ביום ההוא מוכרים הכל ומחסלים את התיק. זה פשוט לא מה שקורה. אין שום סיבה לחסל את ההשקעות בגיל 67. הרעיון הוא שתמיד יהיה לכם תיק השקעות, גם בגיל 90.
ויש עוד משהו שאנחנו לא מדברים עליו מספיק. כשנלך מתי שהוא לעולמנו, וזה יקרה, הכסף לא נעלם. הוא ממשיך. הוא עובר לילדים ולנכדים.
משפחות שבנו הון על פני דורות שלמים לא עשו את זה כי הן היו חכמות יותר. הן עשו את זה כי הן לא עצרו את השעון.
שלוש המלכודות, ואתם דווקא מוגנים מהן
היתרון שלכם בגיל הזה הוא שראיתם יותר. אתם פחות אימפולסיביים, ואתם לא מרגישים צורך להוכיח שום דבר לאף אחד. זה בדיוק מה שמרחיק אתכם משלוש המלכודות שהצעירים נופלים בהן.
| המלכודת | איך היא נשמעת | למה בגיל 50 אתם פחות חשופים |
|---|---|---|
| מסחר יומי | "יש דרך להתעשר מהר" | כבר ראיתם מספיק הבטחות של כסף קל |
| התנהגות עדר | "נהג המונית אמר לי להיכנס ל-S&P" | אתם לא צריכים להיות בפנים בדיוק כשכולם |
| פאניקה במפולת | "צריך לצאת עכשיו, עד שזה יירגע" | עברתם את זה, ואתם יודעים איך זה נגמר |
על המלכודת הראשונה יש מספר, ושווה להכיר אותו. בברזיל בדקו את כל מי שהתחיל מסחר יומי בין 2013 ל-2015 והתמיד בו לפחות 300 ימי מסחר. מתוכם 97% הפסידו כסף, ורק 0.4% הרוויחו יותר מפקיד בנק. החוקרים כתבו במפורש שלא מצאו שום עדות ללמידה לאורך זמן. מחקר אחר, שבדק את כלל הסוחרים היומיים בבורסה בטאיוואן, מצא ש-97% מהם צפויים להפסיד כסף במסחר יומי עתידי.
שימו לב מה כל מספר מודד, כי זה לא אותו דבר: בברזיל זה שיעור המפסידים בפועל בקרב מי שהתמיד, ובטאיוואן זו הסתברות חזויה להפסיד קדימה.
על המלכודת השנייה כתבתי בנפרד, כי היא הכי מתוחכמת מבין השלוש: למה השקעה נגד העדר היא המהלך הנכון.
וכשנהג המונית ממליץ לכם על מניה, זה לא סימן להיכנס. זה סימן להיות זהירים ולגוון.
על המלכודת השלישית אני רוצה להיות מדויק, כי היא זו שעולה הכי הרבה כסף.
בתחילת הקורונה ירד מדד S&P 500 ב-34% בתוך 33 ימים, מ-3,386 נקודות ב-19 בפברואר 2020 ל-2,237 ב-23 במרץ. מי שמכר בפאניקה קיבע את הירידה הזאת. מי שלא נגע, חזר לנקודת ההתחלה כבר ב-18 באוגוסט 2020, פחות משישה חודשים אחר כך.
ופה אני רוצה לעצור על ניסוח שמסתובב הרבה, כי הוא נשמע נכון והוא מטעה. "השוק הכפיל את עצמו תוך שנה וחצי" זה נתון אמיתי, והוא נמדד מהתחתית (המדד אכן הכפיל את עצמו מ-23 במרץ 2020 עד 16 באוגוסט 2021). אבל מי שנשאר בפנים לא קנה בתחתית, הוא החזיק מהשיא. הוא לא הכפיל, הוא חזר לעצמו ואז המשיך משם.
שתי האמירות נכונות ומודדות שני אנשים שונים, ומי שמערבב ביניהן מקבל תמונה ורודה מדי. ואף אחד לא יודע לזהות תחתית בזמן אמת, ולכן השיעור כאן הוא לא "לקנות בתחתית". הוא "לא למכור".
מה עושים 3,000 שקל בחודש מגיל 52
בואו נעשה את החשבון על מישהו בגיל שלנו, כי כל החישובים שמראים בטלוויזיה נעשים על בן 25 עם אופק של 35 שנה, וזה בדיוק מה שמייאש אנשים בגיל 50.
ניקח בחור או בחורה בני 52, עם הכנסה פנויה של 30,000 ש"ח בחודש, שמפנים מתוכה 10% להשקעה. 3,000 ש"ח בחודש. חמש עשרה שנה, עד גיל 67.
עד גיל 67 הם יפקידו 540,000 ש"ח מהכיס שלהם.
התשואה הריאלית הממוצעת של מדד S&P 500 לאורך המאה האחרונה, בשנים 1928 עד 2025, אחרי ניכוי אינפלציה ולפני מס ולפני דמי ניהול, עמדה על כ-6.8% לשנה (מתוך מאגר הנתונים ההיסטורי של פרופסור אסוואת' דמודרן מ-NYU Stern, שמשלב את סדרת האינפלציה של הפדרל ריזרב). בקצב הזה, ואחרי שמנכים דמי ניהול סבירים, הם מגיעים לגיל 67 עם כ-850 עד 900 אלף שקל בערכי היום, מול 540 אלף שהפקידו.
ועכשיו הסייגים. תקראו אותם, הם חלק מהמספר:
התשואה ההיסטורית אינה הבטחה ואינה תחזית. היא הממוצע של מאה שנה שכללו ירידות של עשרות אחוזים, ועשורים שלמים שבהם המדד לא הלך לשום מקום. התוצאה בפועל יכולה לצאת גבוהה מזה או נמוכה מזה בהרבה. זו המחשה של סדר גודל, ולא הבטחת תשואה.
מי שרוצה להריץ את זה על המספרים שלו, עם ההפקדה שלו ועם הגיל שלו, יש מחשבון באתר.
ומה שחשוב כאן יותר מהמיליון: אין שום סיבה שהתיק הזה ייעצר בגיל 67.
שאלות נפוצות
האם בגיל 50 מאוחר מדי להתחיל להשקיע בשוק ההון?
לא. בגיל 50 יש בסיס כלכלי גדול יותר מאשר בגיל 30, יותר ניסיון חיים, ואופק השקעה שנמשך הרבה מעבר לגיל הפרישה, כי התיק לא מחוסל בגיל 67. הטעות הנפוצה היא לחשב אופק של עשר שנים כשבפועל מדובר בעשרות שנים, וגם בדורות הבאים.
למה כל כך מעט ישראלים בני 50 פלוס מנהלים תיק השקעות בעצמם?
בעיקר בגלל הרגל שנוצר בדור הקודם. הדור שחווה את משבר מניות הבנקים ואת האינפלציה של שנות השמונים למד ששוק ההון מסוכן ושכסף צריך להיות במקום שרואים אותו. ההרגל הזה עבר הלאה, והוא נשאר גם אחרי שהידע הפיננסי הפך נגיש לכל אחד.
מה ההבדל בין להחזיק דירה לבין להחזיק תיק השקעות מפוזר?
דירה היא נכס אחד, בעיר אחת, בבניין אחד. היא מרגישה בטוחה כי רואים אותה, אבל מבחינת פיזור סיכונים היא ריכוז ולא פיזור. זו לא אמירה נגד נדל"ן, אלא נגד החזקה של כל ההון בנדל"ן בלבד.
אני בן 50 ואין לי ידע בשוק ההון. מאיפה מתחילים?
מהבנה, לא מבחירת מניות. ללמוד על שוק ההון פירושו ללמוד לקבל את ההחלטות הגדולות מתוך הבנה: באיזה מסלול הכסף שלי יושב, מה אופק ההשקעה שלי באמת, ומתי לא לעשות כלום. כתבתי על זה בהרחבה בלמה אתם חייבים ללמוד על שוק ההון בגיל 40 פלוס.
האם ניהול עצמי של תיק השקעות מתאים לכל אחד?
לא בהכרח, וזו החלטה אישית. היא תלויה בזמן שיש לכם, ברמת העניין שלכם, ובמצב הכלכלי והמשפחתי. מה שכן נכון לכולם הוא שגם מי שבוחר שמישהו אחר ינהל עבורו צריך להבין מה נעשה בכסף שלו, כדי שההחלטה הזאת תהיה בחירה ולא אינרציה.
אז איפה תהיו בעוד חמש שנים
שנת 2026 היא לא 1983.
יש לנו את הידע, יש לנו את הכלים, יש לנו את הזמן, ויש לנו את הפרספקטיבה שלא הייתה לנו בגיל 25.
לשני הבנים שלי, בני 19 ו-16, כבר יש תיק השקעות לכל אחד. אין שום סיבה שלכם לא יהיה.
המהפכה הזאת של שוק ההון היא לא רק לצעירים. היא לכל מי שמוכן להצטרף אליה, בכל גיל.
רוצים לצפות בסרטון המלא? אל תפספסו את המהפכה של שוק ההון (יוטיוב, 13 דקות)
ואם אתם רוצים לבדוק איך אני יכול לעזור לכם, השאירו לי פרטים כאן ואני חוזר אליכם.
גילוי נאות
המידע בכתבה זו נועד לצורכי לימוד והעשרה בלבד, ואינו מהווה ייעוץ השקעות, ייעוץ מס, ייעוץ או שיווק פנסיוני, או המלצה לפעולה. אין לי רישיון בתחום הפנסיה ואיני יועץ השקעות. כל השקעה כרוכה בסיכון, לרבות אובדן הקרן. התשואות והסכומים בכתבה הם הנחות והמחשות בלבד, אינם מתייחסים לגוף או למוצר מסוים, ואינם מבטיחים דבר. תשואות העבר אינן מעידות על תשואות עתידיות. כל מדד או אפיק שהוזכר כאן הוזכר כדוגמה להמחשה ואינו המלצה להשקיע בו. התייעצות עם בעל רישיון מתאים לפני כל פעולה היא הכרחית.
מאמרים נוספים
איך בונים תיק השקעות מאוזן, שיטת הטריאתלון
מדד אחד הוא לא פיזור. הנה שלוש קטגוריות המדדים שאני בונה מהן תיק, למה אני קורא לזה ניהול סיכון ולא מרדף תשואה, והאזהרה שחזרתי עליה בשידור על מינוף.
למה אתם חייבים ללמוד על שוק ההון, במיוחד בגיל 40 פלוס
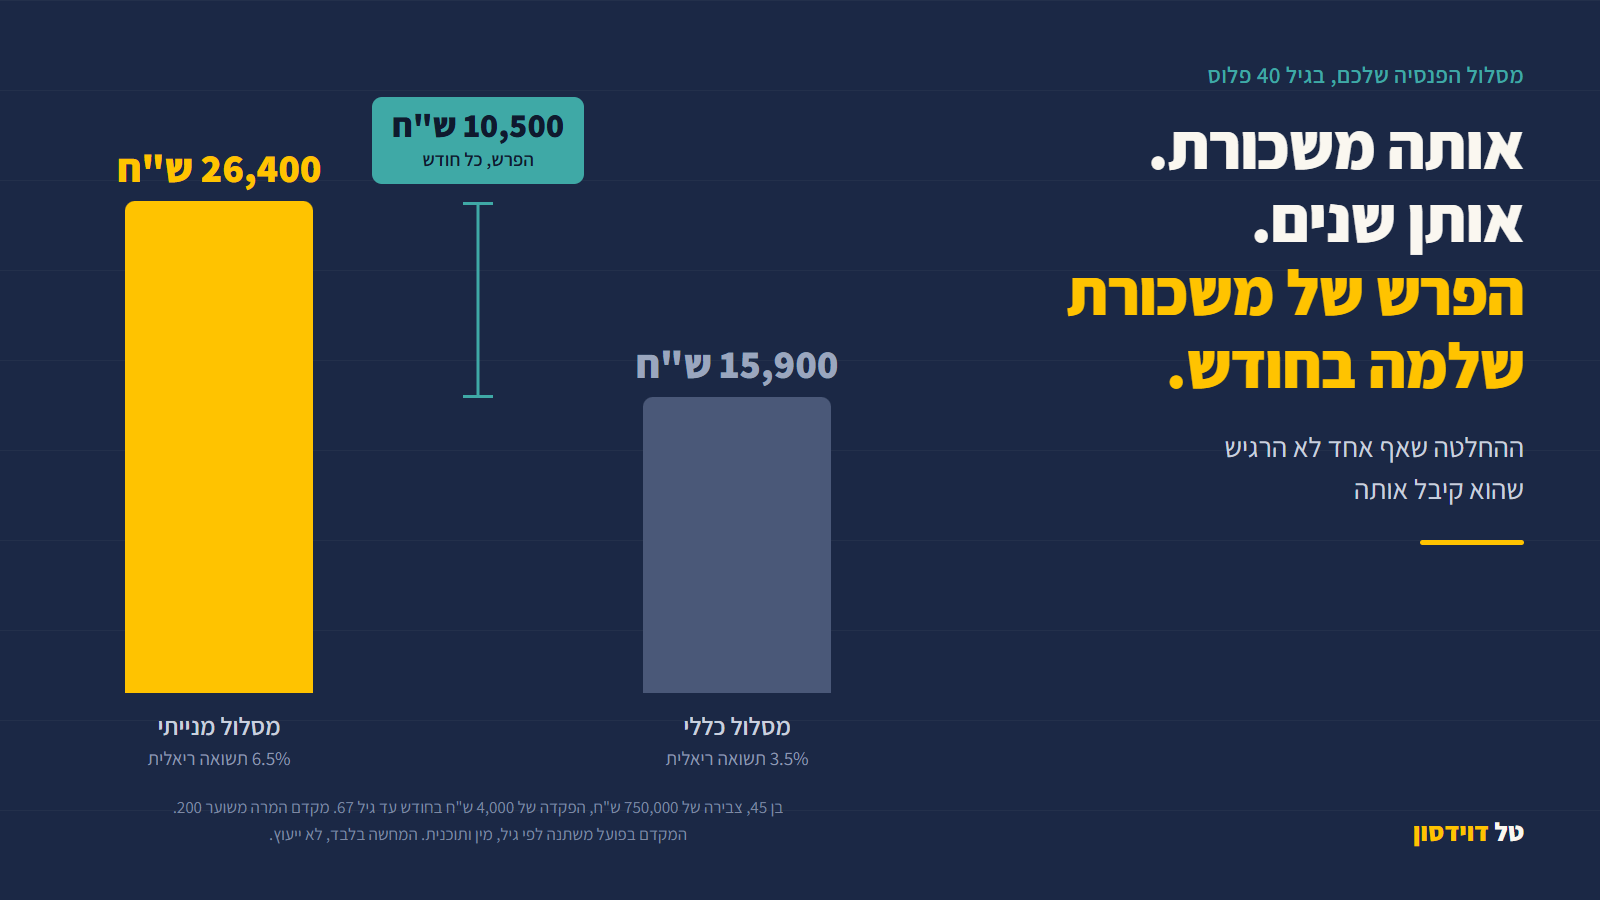
בתרחיש של בן 45 עם 750,000 ש"ח בפנסיה: אותה משכורת, אותן שנים, ופער של כ-10,500 ש"ח בחודש בקצבה ברוטו. ההחלטה עברה מתחת לרדאר, וזו רק אחת מארבע. המחשה בלבד.
כמה כסף צריך לפרישה מוקדמת בישראל, ומתי להתחיל
רוב האנשים שאומרים לי "אין לי מספיק כדי לפרוש" מעולם לא ספרו. ההון קיים, הוא פשוט נעול בדירה ובקופות הפנסיוניות. הנה המספרים, והטופס שאי אפשר לחתום עליו פעמיים.